Dans le contexte français, marqué par une tradition juridique et de contrôle interne structuré, l’introduction de ces métriques de gouvernance participe à la diffusion d’une culture de la gouvernance formalisée, traçable et objectivable, y compris au sein des PME non soumises aux obligations CSRD.
La VSME adopte ici une approche pragmatique et ciblée : peu de données, mais à forte portée normative, directement liées à la conduite des affaires, à l’éthique et à la structure décisionnelle.
➤ Quelles sont les informations à publier en matière de gouvernance ?
Descriptif des données à publier – Une gouvernance appréhendée par des indicateurs clés
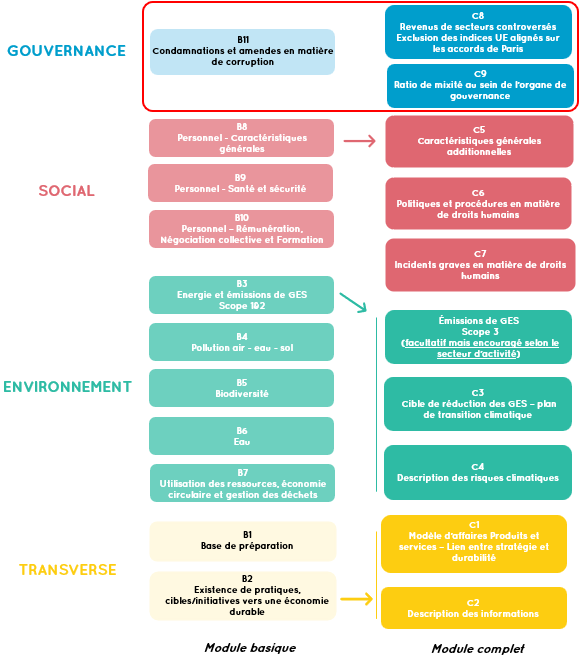
Le bloc « Gouvernance » de la VSME s’articule autour de trois axes principaux :
- éthique des affaires B11
- exposition sectorielle sensible C8
- structure des organes de gouvernance C9
B11 – Condamnations et amendes en matière de corruption
La norme impose la publication :
- du nombre de condamnations liées à des faits de corruption
- du montant total des amendes correspondantes
Cette exigence traduit une volonté de transparence sur les défaillances avérées en matière de conduite des affaires, entendue au sens large (fraude, extorsion, collusion, blanchiment, etc.).
Décryptage technique :
- Il s’agit d’un indicateur binaire et factuel, sans appréciation qualitative
- Le périmètre est strictement limité aux décisions juridictionnelles définitives
- L’absence de condamnation constitue une information en soi
Les points de vigilance :
- Fiabilisation du recensement des décisions judiciaires.
- Coordination avec les directions juridiques et conformité.
C8 – Revenus issus de secteurs sensibles et exclusion des indices « Accord de Paris »
La norme requiert la publication du chiffre d’affaires issu de secteurs considérés comme sensibles :
- armes controversées
- tabac
- combustibles fossiles (avec ventilation charbon / pétrole / gaz)
- production de pesticides et produits agrochimiques
Elle impose également d’indiquer si l’entreprise est exclue des indices de référence « Accord de Paris », sur la base de seuils de chiffre d’affaires sectoriels.
Le décryptage technique :
- Ce dispositif introduit une logique de taxonomie simplifiée, orientée risques de transition
- Les seuils d’exclusion (1 %, 10 %, 50 %) renvoient directement aux cadres européens existants (benchmarks climatiques)
Les points de vigilance :
- Identification et ventilation du chiffre d’affaires par activité.
- Alignement avec les classifications internes et comptables.
- Risque de divergence entre lecture juridique et lecture opérationnelle des activités.
C9 – Ratio femmes/hommes au sein de l’organe de gouvernance
La norme impose la publication du ratio de mixité au sein de l’organe de gouvernance (conseil d’administration ou équivalent), calculé logiquement comme suit :
- nombre de femmes / nombre d’hommes
Le décryptage technique :
- Indicateur simple, inspiré des exigences SFDR.
- Approche centrée sur l’organe de plus haut niveau décisionnel.
Les points de vigilance :
- Définition du périmètre de l’organe de gouvernance (notamment dans les structures SAS).
- Cohérence avec les obligations nationales (ex. loi Copé-Zimmermann, lorsque applicable).
➤Le rôle du commissaire aux comptes : entre cohérence d’ensemble et fiabilisation des données
Diligences transverses - Appréciation de la cohérence et de la complétude des données publiées
Le CAC met en œuvre des diligences visant à apprécier la qualité globale de l’information publiée :
Prise de connaissance et cadrage
- Identification du périmètre VSME retenu par l’entité
- Analyse des processus de production de l’information (acteurs, outils, contrôles)
- Revue des politiques internes (éthique, anticorruption, gouvernance)
Appréciation du dispositif de contrôle interne
- Existence de procédures formalisées de collecte et de validation
- Traçabilité des données publiées
- Ségrégation des responsabilités (juridique, conformité, finance)
Vérification de la cohérence d’ensemble
- Concordance avec les informations financières (comptes, annexes)
- Cohérence avec les informations juridiques (PV, rapports, contentieux)
- Concordance avec les autres communications (rapport de gestion, site internet)
➤ Conclusion – Une gouvernance objectivée, levier de crédibilité de l’information VSME
Le bloc « Gouvernance » de la VSME illustre une approche ciblée mais structurante : en se concentrant sur des indicateurs limités mais à forte portée normative, la norme favorise l’émergence d’une gouvernance plus transparente, mesurable et comparable.
Dans ce cadre, le commissaire aux comptes occupe une position stratégique : au-delà de la vérification,
il participe à l’appropriation du référentiel et à la diffusion d’une culture de gouvernance alignée avec les attentes européennes. Il devra en priorité vérifier la cohérence entre les procédures formalisées et leur mise en œuvre effective en matière de prise en compte des enjeux de durabilité, afin notamment de détecter d’éventuelles situations de
greenwashing (qui traduit le décalage entre le discours d’une entreprise et la réalité de ses actes).
Ainsi, lorsque la structure dispose par exemple d’un comité ESG, il analysera la fréquence de ses réunions, la nature des décisions prises, les plans d’action arrêtés ainsi que les modalités de leur suivi.
Cette édition, consacrée au volet « Gouvernance » de la norme, vient conclure notre présentation détaillée des différents volets du référentiel. À partir des prochains envois, l’actu Durabilité évoluera pour vous accompagner dans la mise en œuvre concrète de la norme et l’établissement du rapport VSME en tant que tel.
N’hésitez pas à nous transmettre vos retours sur la newsletter de l'Actu Durabilité, vos idées de contenus futurs, ainsi que vos retours d’expérience sur la réalisation de vos rapports VSME ou toute autre démarche liée au sujet en écrivant à l'adresse mail suivante : p.paresys@crcc-paris.fr.
Lors des Université d'été (1-3 septembre 2026), ne manquez pas l'atelier "La norme VSME : vers normalisation structurante et pragmatique du reporting RSE" , le 1er septembre, de 14h à 15h30.
 Accès direct

