 Accès direct


I. Le CAC vert : définition, habilitation et compétences
Qu’est-ce que le CAC vert ?
Dans le langage professionnel courant, on parle de plus en plus de « CAC vert » pour désigner les commissaires aux comptes ayant obtenu l’habilitation à certifier les informations en matière de durabilité. Ils sont inscrits sur la liste spécifique tenue par la Haute Autorité de l’audit (H2A), dite liste II, prévue par l’article L. 821-13 II du Code de commerce. Cette liste recense les commissaires aux comptes personnes physiques habilités à conduire et à signer la mission. Elle doit être distinguée de la liste VI, qui concerne les auditeurs des informations en matière de durabilité associés, dirigeants ou salariés d'un organisme tiers indépendant (OTI) accrédité par le COFRAC.
Le « CAC vert » est donc un commissaire aux comptes qui, en complément de son habilitation à exercer le commissariat aux comptes, satisfait aux conditions réglementaires lui permettant de réaliser des missions de certification des informations en matière de durabilité.
Cette habilitation constitue une véritable extension du champ de compétences du commissaire aux comptes. Elle lui permet notamment d'intervenir sur les informations de durabilité publiées par les entreprises soumises aux obligations de reporting prévues par la réglementation ou qui choisissent de se soumettre volontairement à l'intégralité du dispositif légal.
Comment devenir CAC vert ?
Pour un commissaire aux comptes, deux situations doivent être distinguées.
> Les CAC inscrits avant le 1er janvier 2026 : la clause de grand-père
Un dispositif transitoire permet aux commissaires aux comptes inscrits sur la liste I avant le 1er janvier 2026 de bénéficier d’une voie d’accès simplifiée.
L'article 37 de l'ordonnance n° 2023-1142 du 6 décembre 2023 prévoit que ces professionnels sont réputés satisfaire aux conditions relatives au stage spécifique et à l'épreuve de durabilité, sous réserve d'avoir validé une ou plusieurs formations homologuées par la H2A, d'une durée totale d'au moins 90 heures.
Cette « clause de grand-père » permet ainsi aux CAC déjà en exercice de se mettre à niveau sur les compétences nécessaires à la certification des informations de durabilité sans devoir accomplir le nouveau parcours dans son intégralité.
Une fois les conditions remplies, le CAC peut effectuer sa demande d'inscription sur la liste II de la H2A, via le portail de la Haute Autorité.
> Les nouveaux candidats : une formation et une expérience spécifiques
Pour les commissaires aux comptes qui ne bénéficient pas de la clause de grand-père, les conditions d'accès sont plus exigeantes.
L'article L. 821-18 du Code de commerce prévoit notamment :
- d'être préalablement inscrit sur la liste des commissaires aux comptes (liste I) ;
- d'avoir accompli un stage d'au moins huit mois auprès d'un CAC lui-même inscrit sur la liste II ou auprès d'un auditeur des informations en matière de durabilité inscrit sur la liste VI, qui donne lieu à une attestation spécifique du président du conseil régional ;
- d'avoir réussi l'épreuve portant sur la mission de certification des informations en matière de durabilité.
Cette épreuve est organisée chaque année : les candidats déposent leur dossier auprès de la H2A. Son programme a été fixé par un arrêté du 5 août 2026.
Quelles formations et quelles compétences pour être CAC vert ?
La certification des informations de durabilité nécessite de compléter les compétences traditionnelles du commissaire aux comptes par une maîtrise des enjeux, référentiels et méthodes propres à la durabilité.
La formation doit notamment permettre au professionnel de comprendre :
- le cadre réglementaire applicable au reporting de durabilité ;
- les normes européennes de reporting de durabilité et leur articulation avec les obligations légales françaises ;
- les principes de double matérialité ;
- les enjeux environnementaux, sociaux et de gouvernance ;
- les processus de collecte, de contrôle et de consolidation des données de durabilité ;
- les risques d'anomalies ou d'omissions affectant les informations publiées ;
- les procédures de certification et la collecte d'éléments probants ;
- les principes d'indépendance, de déontologie et de contrôle qualité applicables à la mission.
Le CAC vert doit également être capable d'appréhender des données très différentes des données comptables traditionnelles : émissions de gaz à effet de serre, consommation d'énergie, données sociales, informations relatives à la chaîne de valeur, politiques et objectifs de transition, indicateurs environnementaux, etc.
L'enjeu n'est toutefois pas de transformer le commissaire aux comptes en expert de chaque sujet environnemental. Comme dans l'audit financier, il doit être capable d'identifier les risques, d'exercer son esprit critique, d'évaluer la qualité des informations produites et, lorsque cela est nécessaire, de s'appuyer sur des compétences spécialisées.
Les commissaires aux comptes et les auditeurs des informations en matière de durabilité sont soumis à une obligation de formation professionnelle continue. Pour les commissaires aux comptes, elle est d'au moins 20 heures par an et de 120 heures sur trois années consécutives ; les auditeurs des informations en matière de durabilité doivent suivre au moins 20 heures par an. La H2A fixe des orientations et des domaines de formation communs à ces professionnels, afin de maintenir et de développer leurs compétences dans un domaine en évolution rapide.
Au-delà de l'habilitation, cette compétence permet au commissaire aux comptes d'élargir son rôle de tiers de confiance et d'accompagner le développement d'une information de durabilité fiable, contrôlée et utile aux parties prenantes. L'inscription sur la liste II est requise pour conduire la mission de certification des informations en matière de durabilité. D'autres interventions peuvent toutefois être réalisées par des commissaires aux comptes non inscrits sur cette liste, sous réserve du respect des règles de compétence, de déontologie et d'indépendance présentées dans la partie suivante.
II. CAC vert : missions et prestations, bien les distinguer
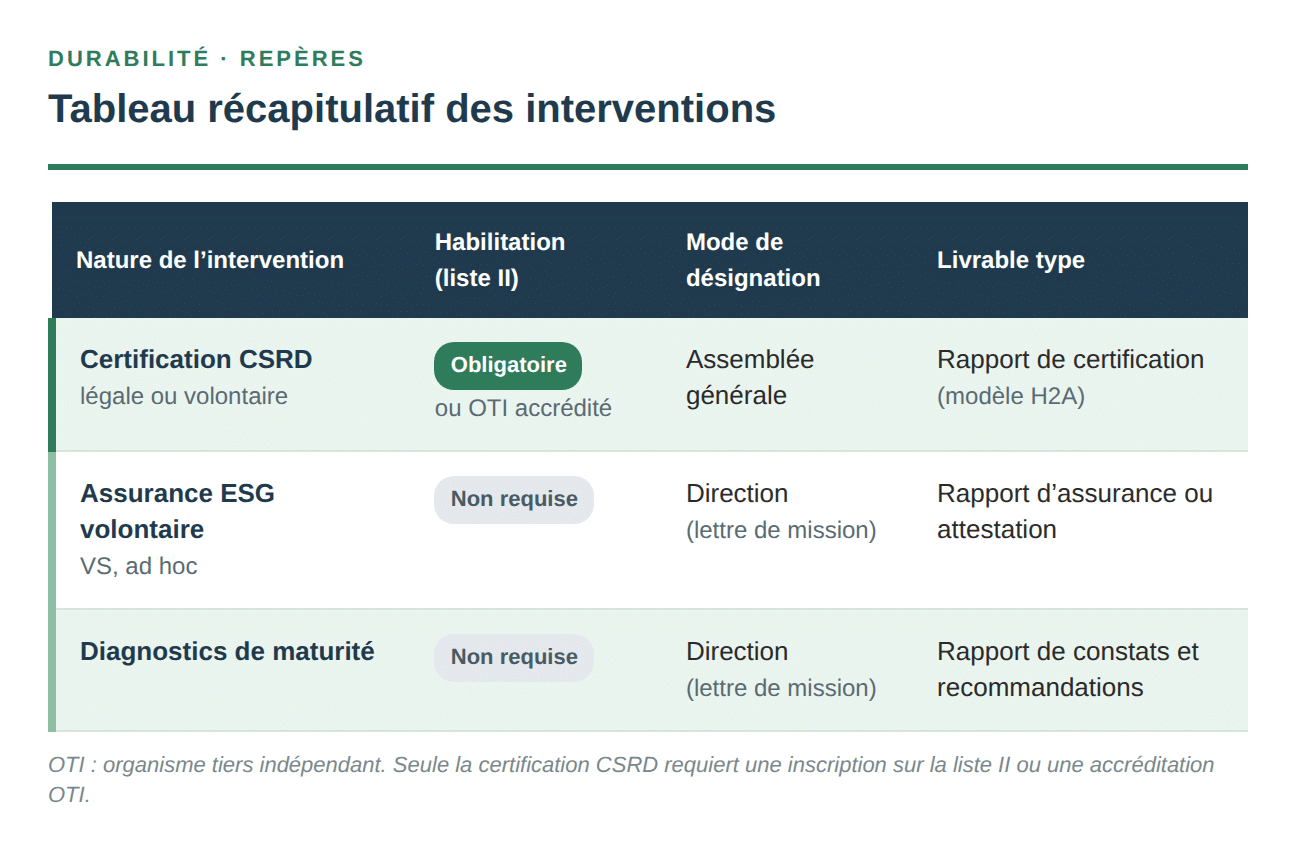
Certification légale, soumission volontaire, prestation d'assurance ou diagnostic : les interventions du commissaire aux comptes en matière de durabilité sont multiples. Certaines sont réservées au commissaire aux comptes habilité à certifier les informations en matière de durabilité, dit « CAC vert », d'autres sont ouvertes à tout commissaire aux comptes.
Leur cadre a notamment été précisé par les lignes directrices de la H2A de janvier 2026, le communiqué de la CNCC sur les prestations d'assurance ESG d'avril 2026, la directive Omnibus I et les règlements européens publiés en septembre 2026.
Bien qualifier l'intervention dès l'acceptation est essentiel : cette qualification détermine qui peut la réaliser, le mode de désignation, le référentiel, le niveau d'assurance et le livrable.
Mission ou prestation : une distinction structurante
La mission correspond à une intervention régie par un cadre légal ou réglementaire, qu'elle résulte d'une obligation ou d'une décision de l'entité de se soumettre volontairement à ce cadre. La prestation est une intervention contractuelle réalisée à la demande de l'entité, en dehors de ce dispositif légal.
Les missions légales, réservées aux professionnels habilités
> Certification des informations en matière de durabilité
Mission réservée : CAC inscrit sur la liste II, ou organisme tiers indépendant (OTI) accrédité par le COFRAC et inscrit sur la liste V, dont le signataire figure sur la liste VI.
En application de la directive CSRD, l'entité publie un état de durabilité dans une section distincte de son rapport de gestion. Cet état est établi selon les normes ESRS et complété des informations prévues par l'article 8 du règlement Taxonomie.
L'assemblée générale nomme un vérificateur unique ou un collège : le CAC des comptes, un CAC distinct ou un OTI. Le mandat est en principe de six exercices. Lorsqu'un vérificateur est nommé en remplacement d’un autre en cours de mandat, il demeure en fonction jusqu'à l'expiration du mandat de son prédécesseur.
Il applique les lignes directrices de la H2A et exprime un avis d'assurance limitée sur trois axes :
- la conformité du processus mis en œuvre pour déterminer les informations publiées, qui repose notamment sur l'analyse de double matérialité ;
- la conformité des informations aux dispositions légales et aux ESRS ;
- le respect des exigences de publication de la Taxonomie.
Un quatrième axe, le balisage électronique, ne sera mis en œuvre qu'une fois les normes correspondantes publiées.
Il ne s'agit ni d'un audit des comptes, ni de l'ancienne vérification de la DPEF. Le vérificateur apprécie la pertinence de la démarche de double matérialité et vérifie spécifiquement les informations qu'il estime présenter un risque important de non-conformité ou faire l'objet d'attentes fortes des utilisateurs.
La mission fait l'objet d'une lettre de mission spécifique.
Le vérificateur demande une lettre d'affirmation au représentant légal et établit son rapport selon le modèle publié par la H2A.
Le périmètre de cette mission va se réduire. La directive Omnibus I relève les seuils à plus de 1 000 salariés et plus de 450 M€ de chiffre d'affaires. Ces nouvelles règles devront être transposées en droit français au plus tard le 19 mars 2027. Les normes européennes d'assurance limitée devront être adoptées par la Commission au plus tard le 1er juillet 2027.
La perspective d'un passage ultérieur obligatoire à l'assurance raisonnable a été supprimée.
> Le cas des entreprises de la vague 2
La loi DDADUE a reporté, pour les entreprises de la vague 2, l'obligation de publication au titre des exercices 2025 et 2026. Sous réserve de l'appréciation des juridictions compétentes, la H2A considère que le vérificateur initialement nommé pour satisfaire à cette obligation n'a, pendant cette période, aucune diligence à réaliser, aucun avis à émettre et aucun rapport à établir.
Pendant cette période, l'entité peut néanmoins décider soit de se placer volontairement dans l'intégralité du dispositif CSRD, soit de confier au CAC une prestation d'assurance sur des informations ESG volontaires.
> Soumission volontaire au dispositif légal
Mission réservée : mêmes professionnels.
Une entité non légalement assujettie peut décider de se placer volontairement dans le dispositif légal : elle établit un état de durabilité conforme aux ESRS et au règlement Taxonomie, l'insère dans une section distincte de son rapport de gestion et fait désigner en assemblée générale un vérificateur habilité. Selon la doctrine de la CNCC, celui-ci exerce alors la mission légale pour laquelle il a été nommé, applique les lignes directrices de la H2A et émet le rapport selon le modèle de la H2A. La lettre d'affirmation est obligatoire.
Lorsque la désignation du CAC intervient de manière volontaire, la société peut décider de limiter la durée de son mandat à trois exercices.
En revanche, une entité qui s'inspire des ESRS, ou n'en retient qu'une partie, ne publie pas un état de durabilité au sens légal : elle relève de la prestation d'assurance. Pour éviter toute confusion, la CNCC recommande d'ailleurs que l'entité retienne alors un autre intitulé, comme « rapport RSE » ou « rapport ESG ».
Les prestations ouvertes à tout CAC compétent
> Assurance sur des informations ESG établies volontairement
Prestation ouverte : l'inscription sur la liste II n'est pas un prérequis.
La prestation est confiée par la direction, pour un ou plusieurs exercices, et fait l'objet d'une lettre de mission spécifique.
La prestation peut notamment porter sur :
- un reporting établi selon la norme européenne volontaire de durabilité, dite VS, qui succède à la VSME élaborée par l'EFRAG et qui est désormais consacrée par le règlement délégué (UE) 2026/1560 ;
- un état déclaratif établi selon des critères propres à l'entité, par exemple par une entreprise de la vague 2 qui se prépare progressivement ;
- la poursuite d'un reporting selon le référentiel appliqué à l'ancienne DPEF ;
- une sélection d'indicateurs demandée par une partie prenante externe (banque, investisseur, donneur d'ordre, etc.).
Le référentiel peut être reconnu (VS, ESRS) ou constitué de critères ad hoc décrits dans une base de préparation.
Avant d'accepter de réaliser la prestation, le CAC vérifie qu'il est approprié au regard de cinq caractéristiques : pertinence, exhaustivité, fiabilité, neutralité et caractère compréhensible.
L'assurance peut être limitée (conclusion exprimée sous forme négative) ou raisonnable (opinion exprimée sous forme positive).
Le livrable est un rapport d'assurance ou une attestation. La CNCC réserve l'attestation aux informations simples répondant à une demande spécifique, comme un indicateur de parité exigé par un contrat de prêt, ou au cas où le sous-jacent a déjà fait l'objet d'un rapport d'assurance ; l'état déclaratif est alors obligatoirement joint.
Trois situations disposent d'outils dédiés : les émissions de gaz à effet de serre, les questionnaires de notation de type CDP et les obligations liées au développement durable (Sustainability-Linked Bonds).
> Interventions sans assurance
Adaptées à la maturité de l'entité, ces prestations recouvrent notamment :
la formation ou la sensibilisation des dirigeants et des équipes ;
- le diagnostic initial ou critique de maturité RSE ;
- le diagnostic de l'analyse de double matérialité ;
- le diagnostic d'écart des processus par rapport aux exigences d'une norme (ESRS, VS) ;
- le diagnostic du processus d'élaboration des informations ESG ;
- des sujets ciblés comme les achats responsables ou l'adaptation au changement climatique.
- Le CAC y formule des constats et des recommandations, sans exprimer d'assurance.
> Un point de vigilance : l'indépendance
Lorsque le CAC certifie par ailleurs les comptes ou les informations de durabilité de l'entité, il apprécie, avant d'accepter la prestation, les risques pesant sur son indépendance et les mesures de sauvegarde envisageables.
Dans une EIP dont il certifie les comptes, il vérifie en outre que la prestation ne constitue pas un service interdit et obtient, lorsqu'elle est requise, l'approbation préalable du comité d'audit.
> À chaque besoin son intervention
La certification des informations en matière de durabilité, qu'elle soit obligatoire ou volontaire, est une mission légale réservée au CAC habilité ou à l'OTI accrédité. L'assurance sur un reporting ESG volontaire est une prestation ouverte à tout CAC compétent : rapport d'assurance ou attestation, en assurance limitée ou raisonnable. Les diagnostics de maturité, de double matérialité ou d'écart aux référentiels sont des prestations sans assurance. Dans tous les cas, c'est la qualification de l'intervention qui détermine la désignation, le référentiel, le niveau d'assurance et le livrable.
|
|