Le CAC bleu et les missions de durabilité
Des informations volontaires à la mission spécifique de confiance
Après avoir évoqué, lors de notre dernière publication, les règles propres au CAC vert, nous abordons ici le champ des possibles en matière de durabilité pour le CAC bleu. L’objectif est de préciser les interventions qu’un commissaire aux comptes non inscrit sur la liste II peut envisager auprès de ses clients, notamment lorsqu’une entreprise établit volontairement des informations relevant de la norme européenne de durabilité (ou un bilan carbone).
Le sujet reste toutefois émergent. La demande du marché n’est pas encore complètement mature, compte tenu du caractère récent des textes et de la diversité des besoins exprimés par les banques, investisseurs, donneurs d’ordre et autres partenaires. Contrairement aux états de durabilité établis dans le cadre de la CSRD, un rapport établi volontairement selon la VS n’emporte pas, par lui-même, d’obligation de certification par un commissaire aux comptes.
Le CAC bleu : définition et conditions d’intervention
Le « CAC bleu » désigne usuellement le commissaire aux comptes chargé de la certification des comptes. Cet article présente les prestations de durabilité accessibles aux CAC sans inscription sur la liste II, qui habilite à certifier les informations en matière de durabilité.
Bien que le champ du reporting obligatoire soit resserré, les banques, donneurs d’ordre, investisseurs et les parties prenantes continuent de rechercher des informations ESG fiables. Une partie de ces besoins devrait prendre la forme de démarches volontaires dans lesquelles le CAC bleu peut intervenir, sous réserve du respect du cadre applicable.
Avant toute acceptation, quatre conditions doivent être réunies :
- Compétence. Le CAC doit disposer des connaissances théoriques et pratiques nécessaires à la prestation envisagée.
- Recours à un expert. Lorsque les contrôles exigent une technicité particulière, notamment climatique ou environnementale, le recours à un expert peut être nécessaire.
- Déontologie et indépendance. La compatibilité de la prestation avec la mission légale et les règles d’indépendance doit être examinée au cas par cas.
- Ressources et calendrier. La nature, l’étendue des travaux, les délais et la disponibilité des équipes doivent être appréciés avant l’acceptation.
Ce que le CAC bleu peut faire :
Les interventions présentées ici sont des prestations contractuelles portant sur des informations ESG établies volontairement. Elles se distinguent de la mission légale de certification des informations de durabilité, réservée aux professionnels habilités, y compris lorsqu’une entité décide de se soumettre volontairement à ce dispositif légal.
1. Une mission d’assurance sur des informations volontaires
Le CAC peut être sollicité pour exprimer une conclusion d’assurance sur des informations précisément identifiées, établies par l’entité ou son conseil selon des critères définis. La prestation peut porter sur une sélection d’indicateurs ou sur l’ensemble des informations comprises dans le périmètre du reporting volontaire retenu. La lettre de mission précise les informations couvertes, les critères d’établissement et le niveau d’assurance, limitée ou raisonnable.
Exemples : attestation d’indicateurs communiqués à une banque dans le cadre d’un financement ; vérification de données demandées par un client soumis à la CSRD ; assurance sur certains indicateurs intégrés dans un rapport RSE ; attestation de données adressées à un financeur ou à un investisseur.
2. Des interventions sans assurance
Le CAC bleu peut également intervenir, dans les limites déontologiques applicables, au titre de formations, diagnostics de maturité, analyses d’écarts, revues de processus de collecte ou constats résultant de procédures convenues. Ces interventions ne doivent pas être présentées comme une certification et ne doivent pas conduire le CAC à produire lui-même l’information qu’il vérifierait ensuite.
Exemples de prestations sur des informations ESG volontaires
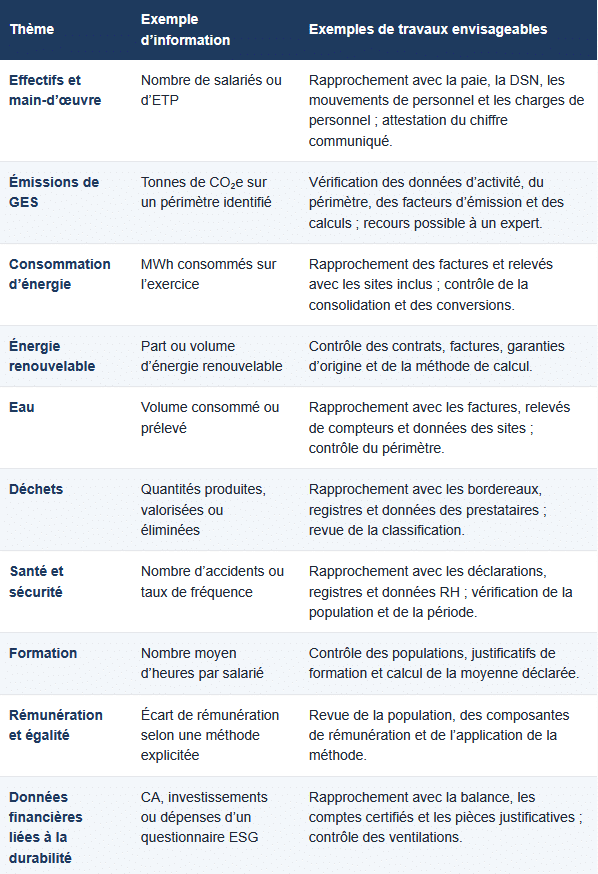
Les données dites « nécessaires » associées au plafonnement des demandes dans la chaîne de valeur constituent un terrain concret pour des missions spécifiques. Sans reproduire ici la nomenclature juridique exhaustive de l’annexe européenne, le tableau ci-dessous présente des exemples d’informations ESG pouvant faire l’objet d’une prestation spécifique. Le périmètre de l’intervention et les travaux à réaliser dépendent des informations concernées, des critères retenus par l’entité et du niveau d’assurance attendu.
|
Trois cas d’usage particulièrement parlants
- Financement bancaire : Attestation de plusieurs indicateurs transmis à la banque, par exemple effectifs, consommation d’énergie et émissions de GES, dans le cadre d’un financement comportant des critères ESG.
- Demande d’un donneur d’ordre : Vérification de données nécessaires au reporting d’un client : émissions liées aux produits achetés, énergie consommée, accidents du travail ou déchets générés.
- Communication aux investisseurs : Assurance ciblée sur un tableau d’indicateurs volontaires adressé aux actionnaires ou à un fonds, sans assurance sur l’ensemble du rapport RSE.
Les limites à respecter
Le CAC bleu ne peut pas se présenter comme le vérificateur d’un état de durabilité relevant de la mission légale réservée aux professionnels habilités. Dans le cadre volontaire, la lettre de mission et le rapport doivent identifier sans ambiguïté l’objet de l’intervention, les informations examinées, les critères appliqués, le niveau d’assurance retenu, les limites éventuelles et les destinataires.
Il ne doit pas produire lui-même l’information qu’il sera chargé de vérifier. Il peut examiner un processus, formuler des constats ou recourir à un expert, mais la responsabilité de l’établissement des données et du rapport demeure celle de l’entité.
Une intervention qui peut s’articuler avec la mission légale
Une partie des informations susceptibles de faire l’objet d’une attestation est déjà rencontrée lors de l’audit des comptes : effectifs, rémunérations, charges de personnel, consommations d’énergie, achats, investissements, provisions liées aux risques environnementaux ou données issues de systèmes communs. Cette proximité ne signifie pas que l’audit légal apporte, à lui seul, une assurance sur les indicateurs de durabilité. Elle permet toutefois d’identifier des sources, des contrôles et des rapprochements communs, puis d’organiser des travaux spécifiques de façon coordonnée.
Sous réserve d’une lettre de mission distincte, d’un périmètre clairement défini et du respect de l’indépendance, ces attestations peuvent être préparées et réalisées en parallèle de la mission légale. Cette organisation peut limiter les sollicitations redondantes et favoriser une approche cohérente des données financières et extra-financières, sans confondre les objectifs ni les conclusions des deux missions.
Conclusion : une opportunité réelle, conditionnée par la compétence.
Le marché des missions volontaires de durabilité est encore en gestation. Ses contours dépendront des attentes concrètes des banques, donneurs d’ordre, investisseurs et entreprises, ainsi que de la manière dont la VS sera utilisée dans les relations d’affaires. Il serait donc prématuré d’en mesurer précisément l’ampleur.
Pour autant, les exemples de prestations présentées ci-dessus montrent qu’un besoin de fiabilisation peut émerger rapidement. Plusieurs informations reposent sur des données, processus et systèmes déjà approchés à l’occasion de l’audit des comptes. Le CAC bleu dispose ainsi d’un positionnement naturel pour proposer des attestations ciblées, susceptibles d’être conduites en parallèle de la mission légale, à condition de définir une intervention autonome et de respecter les exigences déontologiques.
La compétence demeure néanmoins le préalable indispensable. La proximité avec les données financières ne dispense ni d’une maîtrise suffisante des référentiels de durabilité, ni de la compréhension des méthodes de mesure, ni, lorsque cela est nécessaire, du recours à un expert. La valeur ajoutée du CAC bleu reposera sur sa capacité à construire une mission proportionnée, documentée et crédible, apportant le niveau de confiance réellement attendu par les destinataires.
|
|
|
N’hésitez pas à nous transmettre vos retours sur la newsletter de l'Actu Durabilité, vos idées de contenus futurs, ainsi que vos retours d’expérience sur la réalisation de vos rapports VSME ou toute autre démarche liée au sujet en écrivant à l'adresse mail suivante :
service.communication@crcc-paris.fr
|
|
 Accès direct