 Accès direct


Value chain cap : ce que votre PME a intérêt à regarder
Le plafond de la chaîne de valeur dit ce qu’un client soumis à la CSRD peut exiger d’une PME. Il ne dit rien de ce que cette PME a intérêt à comprendre de sa propre chaîne de valeur : les fournisseurs dont elle dépend, les clients qui pèsent sur son chiffre d’affaires, les risques qu’elle importe et les leviers dont elle dispose.
Dans notre précédent article, nous avons décrypté le value chain cap : pour les exercices ouverts à compter du 1er janvier 2027, une entreprise de 1 000 salariés au plus ne pourra se voir exiger, pour le reporting CSRD d’un client, que les 23 rubriques de l’annexe II de la norme volontaire (VS). Une logique défensive : savoir ce que l’on doit fournir et ce que l’on peut refuser.
Cette logique a une limite.
Une PME qui se contente de répondre aux questionnaires laisse ses clients décider de ce qu’elle doit regarder. Analyser soi-même sa chaîne de valeur, c’est reprendre la main : passer d’un reporting subi à un outil de pilotage. Comme pour la gestion financière, engager une logique proactive plutôt que réactive permet d’envisager un modèle d’affaires plus robuste !
Pourquoi regarder sa chaîne de valeur si personne ne l’exige ?
Ni la CSRD, ni la VS n’imposent à une PME d’analyser sa chaîne de valeur. La VS ne demande d’ailleurs pas d’analyse de la matérialité des enjeux.
Trois raisons concrètes justifient pourtant l’exercice :
- Les dépendances : un fournisseur unique de matière première, un client qui pèse 40 % du chiffre d’affaires, un sous-traitant dont les pratiques sociales sont mal connues : ces fragilités sont rarement formalisées, alors qu’elles conditionnent la continuité de l’activité et, au-delà, la robustesse de l’entreprise.
- Les attentes qui dépassent le plafond : les programmes scope 3 des grands donneurs d’ordre, les notations EcoVadis exigées pour le référencement ou les critères RSE des marchés publics ne relèvent pas de la CSRD (et le plafond ne les limite pas). Une PME qui connaît sa chaîne de valeur y répond plus vite et mieux. Depuis la loi Climat et résilience, les acheteurs publics doivent d’ailleurs intégrer au moins un critère environnemental dans l’attribution de leurs marchés.
- Les risques et les opportunités : une rupture d’approvisionnement, une hausse du coût de l’énergie ou un durcissement des exigences d’un client d’un côté ; un approvisionnement local, une offre de réparation ou de réemploi, un partenariat avec un fournisseur engagé : l’analyse fait apparaître à la fois des risques à anticiper et des leviers de différenciation commerciale.
Cartographier sa chaîne de valeur
La norme VS rappelle que la chaîne de valeur comprend les acteurs situés en amont et en aval de l’entreprise. Pour une PME, une cartographie en trois blocs suffit pour commencer :
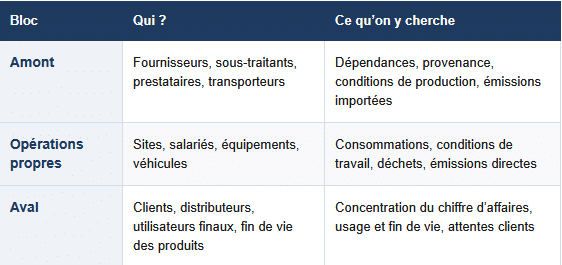
Deux conseils méthodologiques :
- D’abord, partir des relations directes (fournisseurs et clients) avant d’explorer la chaîne de valeur étendue : c’est là que se situent les leviers d’action
- Ensuite, s’appuyer sur les données comptables existantes : le grand livre fournisseurs et la balance clients donnent en quelques heures une première image fiable des principaux flux
ISO 26000 : une grille de lecture adaptée aux PME
Publiée en 2010, la norme ISO 26000 n’est pas certifiable : ce sont des lignes directrices. C’est précisément ce qui la rend utile ici. Elle propose deux notions particulièrement adaptées à l’analyse de la chaîne de valeur d’une PME :
- La sphère d’influence
ISO 26000 distingue ce dont l’entreprise est responsable de ce sur quoi elle peut agir. La sphère d’influence désigne l’ensemble des relations dans lesquelles l’entreprise a la capacité d’influer sur les décisions ou les pratiques d’autres acteurs.
Une PME n’a pas la même prise sur un fournisseur dont elle représente 30 % des commandes que sur un fournisseur international dont elle est un client parmi d’autres. Raisonner en sphère d’influence évite deux écueils : se croire responsable de tout ou de rien.
- Une vigilance proportionnée
La norme invite à identifier, prévenir et atténuer les impacts négatifs liés à ses activités et à ses relations d’affaires, à proportion de sa taille et de ses moyens.
Pour une PME, il ne s’agit pas de reproduire les dispositifs des grands groupes, mais de savoir où se situent ses principaux risques.
Les sept questions centrales :
ISO 26000 organise la responsabilité sociétale autour de sept questions centrales. Appliquées à la chaîne de valeur, elles forment une grille de questions simples.
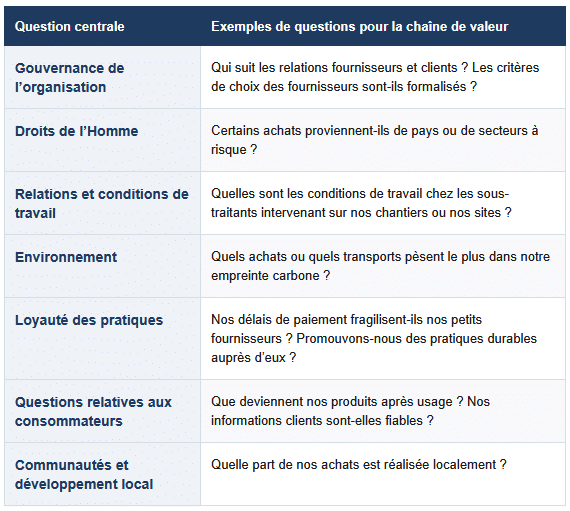
Focus : la question de la loyauté des pratiques mérite une attention particulière : ISO 26000 y range explicitement la promotion de la responsabilité sociétale dans la chaîne de valeur. Une PME peut donc être à la fois sollicitée par ses clients et sollicitante vis-à-vis de ses propres fournisseurs.
Du diagnostic à la décision
1. Prioriser
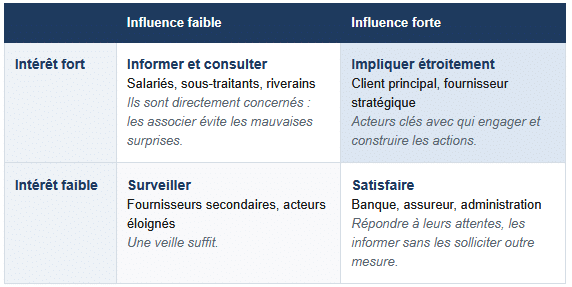
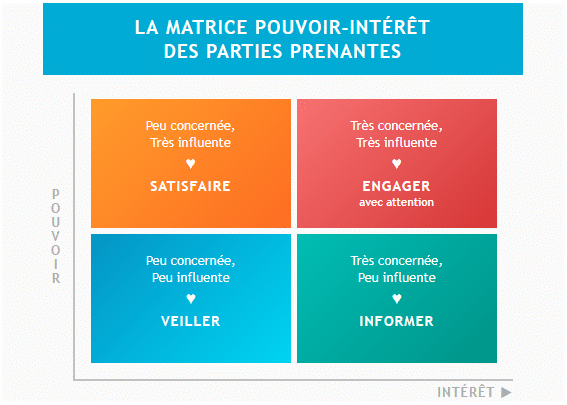
La cartographie fait apparaître plus d’acteurs et d’enjeux qu’une PME ne peut en traiter. Un outil simple permet de hiérarchiser : la matrice intérêt / influence. Chaque acteur de la chaîne de valeur y est placé selon deux critères
- Son intérêt: à quel point il est concerné par les activités de l’entreprise ou les affecte
- Son influence: sa capacité à peser sur les décisions et la situation de l’entreprise (poids dans le chiffre d’affaires, dépendance d’approvisionnement, pouvoir réglementaire ou financier)
Le croisement des deux donne quatre postures :
Analyse des parties prenantes : définition, matrice, outils, cartographie des acteurs, et plus !
|
|