 Accès direct


Value Chain Cap : décryptage du plafond de la chaîne de valeur
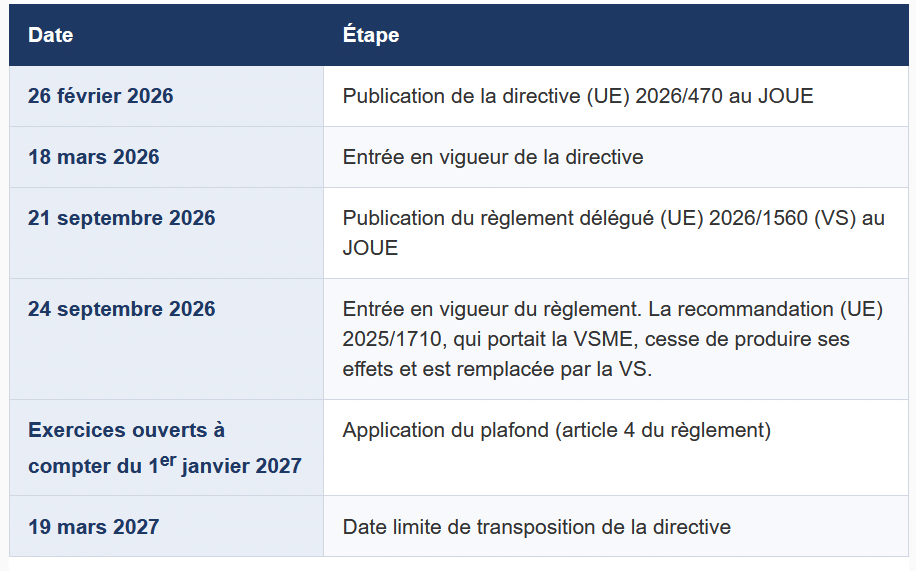
Pour les exercices ouverts à compter du 1er janvier 2027, une entreprise soumise à la CSRD ne pourra plus exiger, pour son reporting, d'une entreprise de sa chaîne de valeur employant 1 000 salariés au plus davantage qu'une liste fermée d'informations de durabilité. Avec une distinction spécifique pour les entreprises de 10 salariés au plus.
Ce plafond, le « value chain cap - plafond de la chaîne de valeur »,repose sur deux textes : la directive Omnibus du 24 février 2026 pose la règle, le règlement délégué (UE) 2026/1560, publié le 21 septembre 2026, en fixe le contenu. Ce règlement crée la « norme volontaire » VS, qui remplace la VSME. La liste issue de l’annexe II du référentiel VS compte 23 points de données pour les entreprises de plus de 10 salariés et 9 pour les autres.
Pour une PME, l’enjeu est concret : les questionnaires ESG de clients, de banques ou d’investisseurs se multiplient, transitent par des services et équipes différents et indiquent rarement la destination de chaque question. Ainsi, dans le cadre des informations demandées aux fins d’établissement du reporting de durabilité requis par la CSRD par une entité qui y est soumise, Ce plafond fournit une référence commune et pose un cadre précis de communication de données. Décryptage du mécanisme, de son contenu et de ses limites.
1. Deux textes, un calendrier
La directive pose la règle ; le règlement délégué en fixe le contenu.
• La directive (UE) 2026/470 du 24 février 2026, dite Omnibus I crée la notion d'entreprise protégée, le droit de refus et la neutralisation des clauses contraires. Pour le contenu, elle renvoie à la norme VS.
• Le règlement délégué (UE) 2026/1560 du 3 juillet 2026 établit la norme : la norme VS (annexe I) et la liste des informations couvertes par le plafond (annexe II). Son article 3 est sans ambiguïté : « La norme volontaire fixe le plafond de la chaîne de valeur », lequel « comprend uniquement les points de données visés à l'annexe II ».
La norme VS ne part pas de zéro. Elle reprend la VSME élaborée par l'EFRAG et adoptée par la Commission sous forme de recommandation le 30 juillet 2025, avec la même architecture : un module de base, puis un module complet, le second supposant que le premier soit renseigné. Le changement porte sur le champ : la VSME visait les PME, la VS s'adresse à toute entreprise qui ne dépasse pas le seuil de 1 000 salariés. Cf. article paru le 18 septembre 2026 « Une année d’Actu Durabilité : un an de décryptage de la VSME à la VS »
2. Qui est protégé, qui est tenu de publier
Le plafond lie une entreprise déclarante à une entreprise protégée ; le critère de taille retenu pour la protection est l'effectif.
- L'entreprise déclarante est celle qui est tenue de publier des informations de durabilité en application de la directive CSRD. Depuis l'Omnibus, il s'agit des entreprises qui dépassent à la fois 1 000 salariés et 450 millions d'euros de chiffre d'affaires net.
- L'entreprise protégée remplit deux conditions cumulatives : elle « ne dépasse pas, à la date de clôture de son bilan, un nombre moyen de 1 000 salariés au cours de l'exercice précédent », et elle se situe dans la chaîne de valeur d'une entreprise déclarante. Une étude au cas par cas devra être réalisée en ce qui concerne l’application aux autres organismes non dotés d’une forme commerciale, notamment les associations.
- La chaîne de valeur s'entend en amont comme en aval. La norme VS le rappelle : elle « comprend les acteurs situés en amont et en aval de l'entreprise ». Un distributeur ou un client peut donc être protégé au même titre qu'un fournisseur.
- Les entreprises de 10 salariés ou moins sont protégées davantage. Pour elles, le plafond se réduit à 9 points de données, contre 23 pour les autres entreprises protégées : identité de l'entreprise et données sociales de base, sans aucune donnée environnementale.
- Le plafond ne crée aucune obligation de publier pour l’entreprise protégée et la VS reste volontaire. Elle limite ce qu’elle peut être tenue de communiquer à une entreprise soumise à la CSRD.
Il est important de comprendre que le plafond de la chaîne de valeur permet aux entreprises de ne pas publier la totalité de la VS pour répondre aux demandes d’entreprises soumises à la CSRD. C’est l’annexe II qui fixe le cadre et qui se limite aux données « essentielles ».
L'autodéclaration
Pour savoir si son interlocuteur est protégé, l'entreprise déclarante (soumise à la directive CSRD) peut « se fonder sur une autodéclaration » de celui-ci. Elle n'est pas tenue « de prendre des mesures en vue de vérifier » son contenu.
En pratique, une PME a intérêt à prendre les devants et à joindre une autodéclaration à sa première réponse. Quelques lignes suffisent : dénomination et SIREN, effectif moyen de l'exercice précédent, date de clôture, mention de la qualité d'entreprise protégée au sens de l'article 19 bis, paragraphe 3, de la directive 2013/34/UE, date et signature du dirigeant.
Un angle mort
Les banques, investisseurs et assureurs qui interrogent une entreprise à d'autres fins que le reporting CSRD ne sont pas liés par le plafond. Le règlement les dit seulement « encouragés à limiter autant que possible » leurs demandes aux informations de l'annexe I, c'est-à-dire à la norme VS prise dans son ensemble.
3. Ce que l'on peut demander : l'annexe II
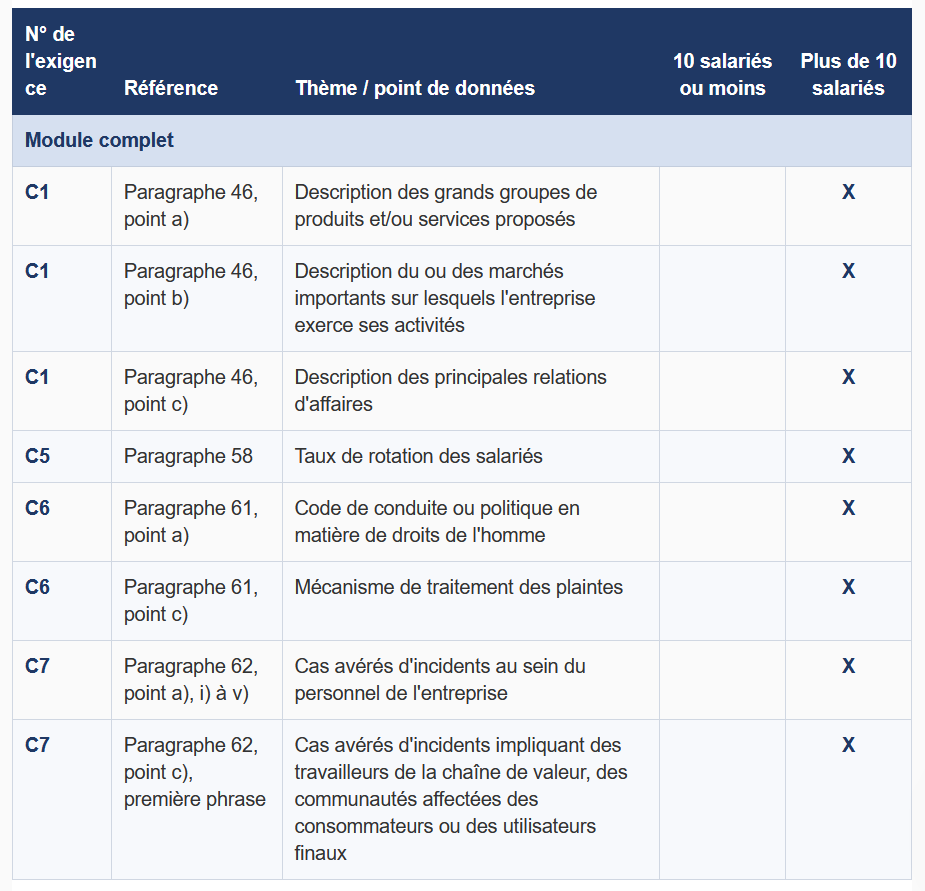
Le plafond reprend les points de données essentiels de la norme VS : 23 lignes pour les entreprises de plus de 10 salariés, 9 pour celles de 10 salariés ou moins.
La norme distingue quatre types de points de données : essentiels, requis seulement « si applicable », volontaires et sectoriels ; « seuls les points de données essentiels devraient être couverts par le plafond de la chaîne de valeur ».
Certains points essentiels deviennent volontaires pour les entreprises de 10 salariés ou moins. La norme les signale « par du texte entre crochets », et ils sortent alors du plafond applicable à ces entreprises. D'où les deux colonnes de l'annexe II.
| Annexe II. Liste des informations couvertes par le plafond de la chaîne de valeur |
| La présente annexe donne un aperçu des informations couvertes par le plafond de la chaîne de valeur pour les entreprises de 10 salariés ou moins et pour les entreprises de plus de 10 salariés. |
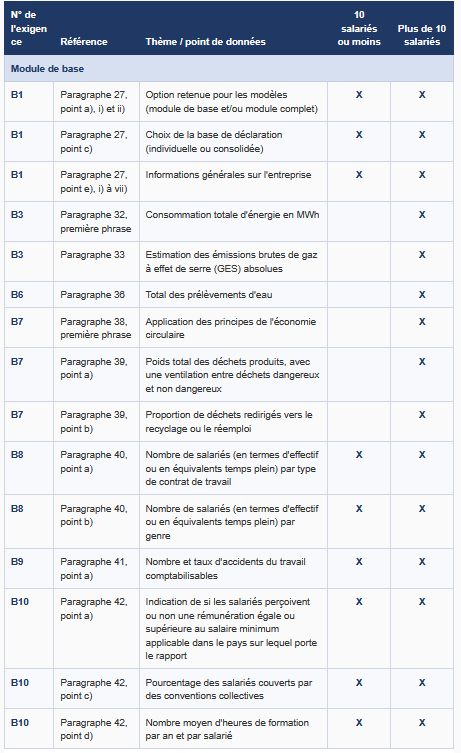
9 rubriques de la VS restent donc entièrement hors plafond : B2, B4, B5, B11, C2, C3, C4, C8 et C9 et ne figurent pas à l'annexe II. La plupart sont rédigées sous condition (« si l'entreprise… »).
Côté climat, le plafond s'arrête aux émissions directes et liées à l'énergie (B3 § 33). Il n'inclut ni les émissions de scope 3, ni les objectifs de réduction (C3), ni les risques climatiques (C4). Un client ne peut pas invoquer la CSRD pour exiger une empreinte carbone produit, une analyse de cycle de vie, des objectifs validés SBTi ou un plan de transition détaillé.
4. Au-delà du plafond : ce que prévoit la directive
Demander davantage reste possible ; c'est l'exiger qui ne l'est plus. Le dispositif prévu à l'article 19 bis, paragraphe 3, de la directive comptable 2013/34/UE, organise cette distinction en cinq temps.
- Droit de refus. Les entreprises protégées « ont le droit de refuser de communiquer des informations allant au-delà des informations précisées dans les normes volontaires en réponse à une demande formulée aux fins de l'information en matière de durabilité ».
- Pas d'exigence contractuelle (point a). Lorsqu'elles établissent « des dispositions contractuelles ou autres » pour satisfaire à leurs obligations d'information, les entreprises déclarantes « n'exigent pas des entreprises protégées qu'elles communiquent des informations allant au-delà » du plafond.
- Clause contraire non contraignante (point b). « Aucune disposition contractuelle contraire au point a) n'est contraignante, sans que cela n'affecte toutefois le caractère contraignant des autres dispositions du contrat ».
- Information obligatoire (point c). Lorsqu'elle demande, « directement ou indirectement », des informations qui vont au-delà du plafond, l'entreprise déclarante « veille à ce que les entreprises protégées soient informées » des informations excédentaires et de leur « droit légal » de refuser. Concrètement, un questionnaire fournisseur qui mélange, sans les distinguer, questions couvertes et non couvertes par le plafond ne respecte pas cette obligation.
- Présomption de conformité (point d). Les entreprises déclarantes qui communiquent les informations nécessaires sur la chaîne de valeur, sans y inclure d'informations provenant d'entreprises protégées au-delà du plafond, « sont réputées avoir respecté l'obligation de communiquer des informations sur la chaîne de valeur »
4.1 Ce que le plafond ne couvre pas
Le plafond ne vaut que pour la collecte d'informations destinées au reporting CSRD. L'EFRAG le résume d'une formule : il « s'applique uniquement à des fins de reporting ». Trois catégories de demandes restent donc hors de son champ.
- Les financeurs : les banques, investisseurs et assureurs qui interrogent une entreprise à d'autres fins que le reporting CSRD ne sont pas liés par le plafond. Le règlement les dit seulement « encouragés à limiter autant que possible » leurs demandes aux informations de l'annexe I, c'est-à-dire à la norme VS prise dans son ensemble. Pour une PME, c'est souvent de là que vient la pression la plus incitative ;
- Les autres réglementations : une demande fondée sur un autre texte (devoir de vigilance, déforestation, emballages, substances chimiques, composition des produits) n'est pas limitée par le plafond ;
- Les démarches commerciales et volontaires : programmes scope 3 des grands donneurs d'ordre, engagement fournisseurs au titre de la SBTi, empreintes carbone produit, notation EcoVadis exigée pour le référencement, réponse aux appels d’offre (public et privé), questionnaires CDP Supply Chain, etc. Ces demandes ne relèvent pas de la CSRD et ne sont pas couvertes pas le plafond. Le plafond n'interdit pas de les formuler, ni n'en réduit le poids commercial.
4.2 En pratique : demander « pour quoi faire ? »comprendre la destination des données avant de répondre
Une PME industrielle de 40 salariés reçoit de son principal client un questionnaire de 150 questions, mêlant émissions de scope 3, objectifs climat, consommation d'énergie, accidents du travail et score EcoVadis. Plutôt que de répondre à tout ou de refuser en bloc, elle peut procéder en trois temps.
- Qualifier la demande : demander au client si chaque bloc sert son reporting CSRD, une autre obligation réglementaire ou sa politique achats ?
- Répondre sur le socle : fournir les rubriques de l'annexe II qui la concernent, idéalement à partir d'un rapport VS établi une fois pour toutes, accompagné de l'autodéclaration
- Arbitrer le reste : pour les demandes hors plafond, décider en connaissance de cause : refuser, répondre partiellement, ou y voir un investissement commercial
Le plafond fixe donc un socle, pas un horizon. Le bon réflexe est de structurer ses données une fois, autour de la VS, puis de les étendre selon les attentes de ses clients, plutôt que de traiter chaque questionnaire comme un exercice nouveau. Côté donneurs d'ordre, c'est le moment de revoir les questionnaires fournisseurs avant 2027 pour distinguer ce que la CSRD permet d'exiger de ce qui relève d'une simple demande.
5. Et les professionnels du chiffre ?
5.1 L’expert-comptable ?
L’expert-comptable peut disposer d'une partie des données et en faciliter la collecte : effectifs par contrat et par genre, accidents du travail, conventions collectives, formation, consommations d'énergie issues des factures. Son rôle peut porter sur la production du rapport VS, la rédaction de l'autodéclaration et le tri des questionnaires entre ce que le client doit fournir et ce qu'il peut refuser.
5.2 Et le commissaire aux comptes ?
Le plafond de la chaine de valeur ouvre un audit structuré pour le commissaire aux comptes : une assurance volontaire chez l'entreprise qui établit un rapport VS ou tout autre rapport ESG.
Le plafond ne crée pas de mission pour le commissaire aux comptes, mais le rapport VS peut faire l'objet d'une prestation d'assurance volontaire.
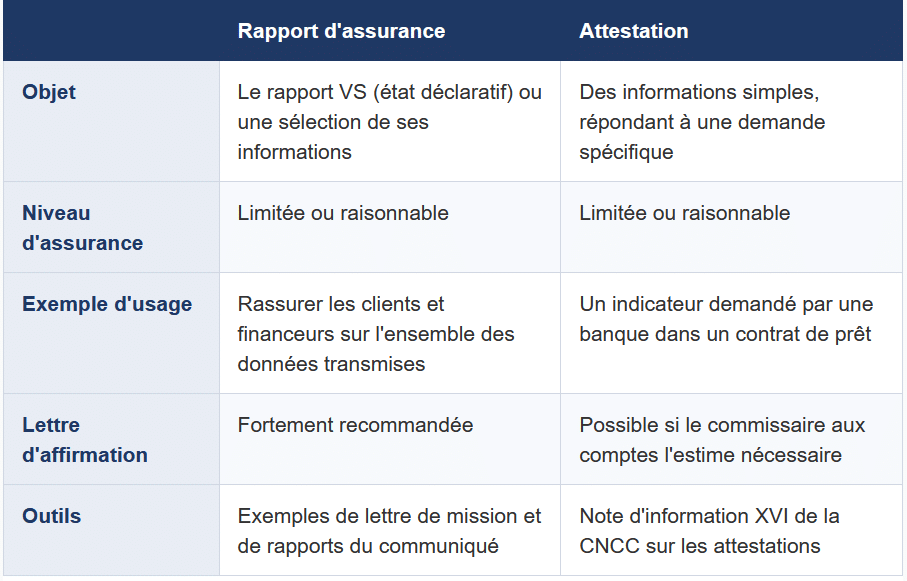
Aucune vérification n'est imposée : les entreprises qui appliquent la norme « ne sont pas tenues d'obtenir un avis d'assurance ». Elles peuvent en revanche en demander une. Le cadre est celui du communiqué de la CNCC « Prestations d'assurance sur des informations ESG établies volontairement » (avril 2026), qui vise expressément l'entité souhaitant « obtenir de l'assurance » sur un état déclaratif établi selon la norme volontaire. Il s'agit d'une prestation, confiée par la direction, et non d'une mission légale.
Selon le communiqué, «deux types de prestations d'assurance sont possibles».
|
|