Accès direct
 Revenir aux actualités


Nouveaux exemples de lettres de mission de la CNCC
La CNCC a actualisé ses exemples de lettres de mission pour la certification des comptes des entités autres que les EIP et des associations. Ils remplacent les versions publiées sur SIDONI le 10 janvier 2025 et intègrent quatre évolutions : la facturation électronique au 1er septembre 2026, l’usage de l’intelligence artificielle, les audits de groupe et la prise en compte des changements intervenus dans l’entité au cours de l’exercice.
Ce qui change dans les deux modèles
Un objet élargi. La lettre ne vise plus seulement « notre mission de commissaire aux comptes », mais la certification des comptes et les autres missions confiées par la loi ou le règlement. Le paragraphe 1 décrit désormais un « programme d’intervention » et le texte passe au pluriel (« nos missions »).
Les comptes consolidés. Un nouveau point 1.b vise l’audit des comptes consolidés, et combinés pour les associations. Trois paragraphes optionnels rappellent que la certification est délivrée après examen des travaux des auditeurs des entités du périmètre (art. L. 821-53 C. com.). La direction est invitée à permettre au commissaire aux comptes de communiquer librement avec ces auditeurs.
Les changements intervenus dans l’entité. Un nouveau paragraphe formalise les échanges de planification. L’entité indique les changements ou événements ayant affecté son organisation, son contrôle interne ou ses comptes, et la lettre décrit les travaux spécifiques prévus en réponse. Exemples proposés :
- l’entrée en vigueur de la facturation électronique au 1er septembre 2026 ;
- le contexte économique et géopolitique ;
- la réorganisation de la fonction comptable ;
- un nouvel environnement informatique (ERP, nouveaux modules) ;
- la survenance d’une fraude ou d’une cyberattaque.
L’intelligence artificielle utilisée par l’entité. La direction informe le commissaire aux comptes de l’utilisation de tout outil d’IA, y compris générative, susceptible d’avoir une incidence directe ou indirecte significative sur les comptes.
La facturation électronique. Au paragraphe 3, une clause précise que les factures du commissaire aux comptes sont émises via une plateforme agréée à compter du 1er septembre 2026.
Quelques ajustements rédactionnels. Les « papiers de travail » deviennent des « documents de travail ». Les irrégularités sont signalées à l’organe compétent lorsqu’elles sont relevées « à l’occasion de nos contrôles » (art. L. 821-10 C. com.).
Une nouvelle annexe sur les solutions technologiques
Une annexe 3 regroupe les clauses relatives aux outils numériques du commissaire aux comptes.
IA et responsabilité. Le commissaire aux comptes peut recourir à des solutions d’aide à l’audit, y compris d’intelligence artificielle, dans le respect du règlement (UE) 2024/1689 du 13 juin 2024 (AI Act). Ce recours n’affecte ni la nature des diligences ni l’exercice du jugement professionnel : le commissaire aux comptes reste seul responsable des travaux et de l’opinion émise.
Outils mis à disposition de l’entité.Les outils du commissaire aux comptes peuvent être utilisés par l’entité, à la demande du commissaire aux comptes, pour la collecte d’informations et les échanges avec l’équipe d’audit. Ils ne peuvent être ni diffusés ni partagés avec des tiers, et leur usage n’emporte aucune cession de droits ni garantie.
Extracteurs de données. L’annexe encadre l’installation d’outils d’extraction sur le système d’information de l’entité :
- l’entité y consent expressément, au moyen d’un droit limité, révocable, non exclusif et non transférable ;
- l’installation se fait sous son contrôle exclusif et sa responsabilité, les extracteurs étant fournis « en l’état » ;
- l’entité vérifie l’exactitude des données extraites et ses procédures de sauvegarde ;
- elle reste propriétaire des données et concède au commissaire aux comptes un droit d’exploitation limité aux besoins de ses missions ;
- le droit d’utilisation prend fin à l’issue des missions, ce qui impose la désinstallation.
Courrier électronique. La clause, auparavant au paragraphe 2, est déplacée dans cette annexe et sa portée change. L’ancienne version prévoyait que le commissaire aux comptes ne serait « en aucun cas responsable ». La nouvelle indique que l’entité « accepte expressément les risques inhérents » à la communication électronique.
Les spécificités du modèle associations
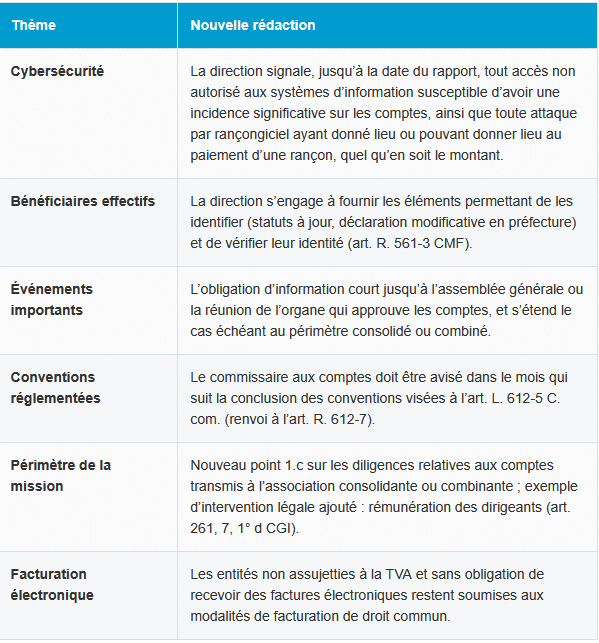
Le modèle associations va plus loin que le modèle non EIP sur plusieurs points.
En pratique
Les lettres de mission en cours peuvent être actualisées pour les exercices à venir, en particulier sur trois points :
- la clause de facturation électronique, à compléter avec le nom de la plateforme agréée retenue ;
- le paragraphe sur les changements de l’exercice, à renseigner à partir des échanges de planification ;
- l’annexe 3, à adapter aux outils réellement utilisés par le cabinet, notamment les extracteurs de données.
Les clauses sur la cybersécurité et les bénéficiaires effectifs, propres au modèle associations, peuvent aussi être reprises dans les lettres adressées à d’autres entités.
Les exemples sont disponibles sur SIDONI : lettre de mission non EIP et lettre de mission associations.

 06 juillet 2023
 Salons Hoche